

Analyse von Google Wallet von Appwee
Google Wallet ist für mich dann am nützlichsten, wenn das Smartphone nicht bloß Zahlungsmittel, sondern ein praktischer Sammelplatz für Dinge sein soll, die ich unterwegs schnell brauche. Die App von Google LLC verbindet mobiles Bezahlen mit dem Anspruch, wichtige Inhalte griffbereit aufzubewahren. Das macht sie im Alltag angenehm unkompliziert, aber nicht automatisch zur besten Wahl für jeden: Wer nur mit Karte zahlen möchte oder lieber möglichst wenig Finanz- und Kontofunktionen auf dem Handy bündelt, sollte genau überlegen, ob der zusätzliche Komfort zum eigenen Umgang mit dem Smartphone passt.
Der Unterschied zeigt sich vor dem Losgehen
Für mich beginnt der sinnvolle Einsatz nicht erst an der Kasse, sondern bei der Frage, was ich unterwegs tatsächlich brauche. Wenn ich ohnehin das Smartphone mitnehme, kann es praktisch sein, darin neben der Bezahlmöglichkeit auch andere passende digitale Inhalte gesammelt bereitzuhalten. Das ersetzt keine Planung: Ich prüfe lieber zu Hause, ob das Gewünschte eingerichtet und erreichbar ist, statt mich unterwegs darauf zu verlassen, dass sich eine neue Funktion im entscheidenden Augenblick von selbst erklärt.
Dieser kleine Vorab-Check ist besonders hilfreich, wenn ich vor einem Tag mit mehreren Erledigungen stehe. Ich kann mir angewöhnen, vor dem Verlassen der Wohnung kurz zu kontrollieren, ob Telefon und gewohnte Ausweichmöglichkeit dabei sind. So wird die digitale Brieftasche nicht zum Alles-oder-nichts-System. Gerade diese Kombination aus vorbereitetem Smartphone und weiterhin verfügbarer Karte empfinde ich als vernünftiger als der Versuch, die physische Brieftasche sofort vollständig abzuschaffen.
Bezahlen, ohne erst nach dem Portemonnaie zu suchen
Der stärkste Eindruck entsteht bei wiederkehrenden Situationen: Ich stehe an der Kasse, habe Einkaufstasche und Schlüssel in der Hand und möchte nicht erst im Portemonnaie nach der richtigen Karte suchen. Wenn die passende Zahlungsmöglichkeit in Wallet eingerichtet ist und der Laden kontaktloses Bezahlen akzeptiert, wird das Telefon zum schnellen Zugriffspunkt. Der Nutzen liegt weniger in einem spektakulären Einzelmoment als darin, mehrere kleine Handgriffe im Tagesablauf einzusparen.
Gerade unterwegs ist diese Einfachheit überzeugend. Beim schnellen Kaffee, im Supermarkt oder auf dem Heimweg kann ich das Gerät verwenden, das ohnehin griffbereit ist. Das ist besonders praktisch, wenn ich mit leichtem Gepäck losziehe oder mein Portemonnaie nicht ständig aus der Tasche holen möchte. Gleichzeitig bleibt eine wichtige Grenze bestehen: Die App kann nur dort helfen, wo die jeweilige Zahlungsart und das Terminal zusammenpassen. Eine digitale Brieftasche ist deshalb eine bequeme Ergänzung, aber kein Grund, die physische Karte sofort zu Hause zu lassen.
Im Vergleich zu einer einzelnen Bank-App ist der Ansatz breiter gedacht: Google Wallet soll mehr als nur eine Oberfläche für eine bestimmte Bank sein und wichtige Inhalte an einem Ort zugänglich machen. Gegenüber einer gewöhnlichen Brieftasche punktet das Smartphone vor allem mit schnellem Zugriff und weniger Sucherei. Eine klassische Karte ist dagegen unabhängig davon, ob das Handy gerade verfügbar ist. Welche Lösung im Alltag besser funktioniert, hängt also nicht nur von der App ab, sondern auch davon, wie oft ich das Telefon ohnehin nutze und wie zuverlässig ich meine Gewohnheiten organisiert habe.
Ein praktischer Ablauf statt digitaler Spielerei
Ein realistischer Alltagstest ist der Wocheneinkauf nach der Arbeit. Ich komme mit mehreren Taschen an die Kasse, suche nicht nach einer Karte und kann den Bezahlvorgang über das Smartphone erledigen. Danach muss ich nicht erst eine separate App öffnen, um die digitale Brieftasche grundsätzlich zu verstehen: Der Wert besteht gerade darin, dass eine vertraute Aufgabe weniger umständlich wirkt. Für kurze Wege oder spontane Besorgungen ist das überzeugender als die Vorstellung, eine App müsse den ganzen Umgang mit Geld neu erfinden.
Ein weniger offensichtlicher Vorteil zeigt sich bei der Organisation: Wenn ich wichtige Dinge digital aufbewahre, kann ich vor dem Aufbruch prüfen, ob sie auf dem Telefon verfügbar sind, statt erst an der Tür das ganze Portemonnaie durchzusehen. Das lohnt sich besonders bei Routinen, die sich wiederholen, etwa dem täglichen Weg zur Arbeit. Ich würde mir angewöhnen, neue Inhalte nicht erst dann einzurichten, wenn ich schon in der Schlange stehe. Ein kurzer Check zu Hause verhindert, dass aus dem vermeintlichen Zeitgewinn im entscheidenden Moment ein hektisches Suchen wird.
Für Menschen, die zwischen mehreren Zahlungsmethoden wechseln, ist eine klare persönliche Routine ebenfalls nützlich. Ich würde vorab entscheiden, wann ich das Smartphone verwende und wann ich lieber zur Karte greife, statt an jeder Kasse neu darüber nachzudenken. Das klingt unspektakulär, macht aber den Unterschied zwischen einem beiläufigen Komfortgewinn und einer zusätzlichen Entscheidung im ohnehin geschäftigen Moment. Wer oft unterwegs ist, kann die digitale Option gezielt für kurze Besorgungen nutzen und für Situationen mit unklarer Akzeptanz eine gewohnte Alternative dabeihaben.
Die App ist im Finanzbereich angesiedelt und wird kostenlos angeboten. Das senkt die Einstiegshürde, bedeutet aber nicht, dass jede Person sie automatisch braucht. Wenn ich fast ausschließlich mit Bargeld zahle oder bewusst keine Zahlungsfunktionen auf dem Smartphone haben möchte, bringt mir eine Installation wenig. Wer hingegen ohnehin ein kompatibles Android-Gerät nutzt und häufig kontaktlos bezahlt, kann den Komfort im eigenen Alltag leicht beurteilen, ohne dafür erst ein neues Bezahlverhalten entwickeln zu müssen.
Was die breite Nutzung aussagt – und was nicht
Google Wallet hat einen Durchschnitt von 4,1 Sternen bei rund 2,2 Millionen Bewertungen und wurde über eine Milliarde Mal installiert. Das spricht dafür, dass die App für viele Menschen eine etablierte Option ist. Ich lese solche Zahlen jedoch nicht als Garantie, dass jede Bank, jede Karte oder jede Alltagssituation reibungslos funktioniert. Bei einer Zahlungs-App zählt die persönliche Kombination aus Gerät, Zahlungsanbieter und Einsatzort mehr als ein großer Bekanntheitsgrad.
Galerie
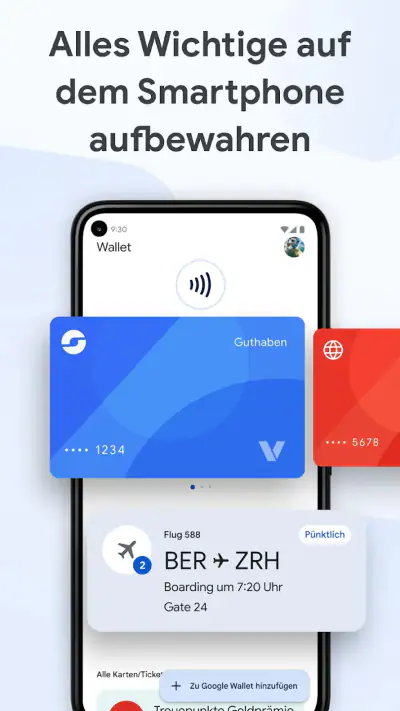
Auch die rund 23.000 Rezensionen sind für mich eher ein Hinweis darauf, dass viele Nutzer Erfahrungen teilen, als ein Ersatz für den eigenen Praxistest. Bei einer Finanz-App fallen Bewertungen oft besonders dann aus, wenn etwas im konkreten Ablauf nicht klappt. Deshalb würde ich vor einer Reise oder einem wichtigen Termin nicht erstmals mit dem mobilen Bezahlen experimentieren. Besser ist ein Test bei einem gewöhnlichen Einkauf, bei dem eine andere Zahlungsmöglichkeit griffbereit bleibt.
Google LLC als Entwickler ist für Menschen, die bereits viele Google-Dienste verwenden, ein vertrauter Name. Das kann die Entscheidung erleichtern, sollte aber nicht mit einer persönlichen Empfehlung für jede Art von Datenverwaltung verwechselt werden. Wer seine Finanzwerkzeuge möglichst getrennt halten möchte, könnte eine auf die eigene Bank beschränkte Lösung bevorzugen. Der entscheidende Maßstab ist für mich nicht, welcher Anbieter am bekanntesten ist, sondern ob ich die App gern als Teil meiner täglichen Zahlungsroutine verwende.
Die Reibungspunkte liegen im Vertrauen und in der Abhängigkeit
Die größte Einschränkung ist weniger eine fehlende Bequemlichkeit als die Abhängigkeit vom Smartphone. Wenn der Akku leer ist, das Gerät nicht zur Hand liegt oder ich mich mit dem Ablauf noch unsicher fühle, kann die digitale Brieftasche im ungünstigsten Moment weniger hilfreich sein als eine physische Karte. Darum sehe ich sie als zusätzliche Option und nicht als vollständigen Ersatz für alles, was ich sonst im Portemonnaie mitführe.
Hinzu kommt die persönliche Frage, wie viele sensible Alltagsfunktionen ich auf einem Gerät bündeln möchte. Für manche ist es angenehm, wichtige Dinge an einem Ort zu haben; andere empfinden gerade diese Konzentration als Nachteil. Ich würde die App nur dann dauerhaft in meine Routine aufnehmen, wenn ich mich mit dem Entsperren und der Nutzung des eigenen Telefons wohlfühle. Wer Smartphone-Zahlungen grundsätzlich misstraut, wird durch die praktische Bedienung allein wahrscheinlich nicht überzeugt.
Auch der Wechsel zwischen unterschiedlichen Bezahlgewohnheiten kann zunächst ungewohnt sein. Ich muss mir klarmachen, wann ich zum Telefon greife und wann eine Karte, Bargeld oder eine Bank-App besser passt. Das ist keine große Hürde, aber es verhindert, dass ich Google Wallet als universelle Lösung betrachte. An Orten, an denen kontaktloses Bezahlen nicht angeboten wird, bleibt die gewohnte Alternative nötig. Für Menschen, die selten mobil bezahlen, kann dieser Wechsel mehr Aufwand als Nutzen bedeuten.
Wer vor allem seine Ausgaben prüfen, Überweisungen erledigen oder Kontobewegungen verwalten möchte, ist mit einer klassischen Banking-App meist besser bedient. Eine digitale Brieftasche und die App der eigenen Bank erfüllen unterschiedliche Aufgaben: Die eine ist auf den schnellen Einsatz unterwegs ausgerichtet, die andere gehört eher zur laufenden Kontoverwaltung. Ich würde deshalb nicht erwarten, dass Wallet die vertraute Finanz-App ersetzt. Wenn mir eine einzige Oberfläche für mein Konto wichtiger ist als der zügige Zugriff auf digitale Zahlungsmöglichkeiten, bleibt die Banklösung die naheliegendere Wahl.
Für wen sich die App im Alltag besonders lohnt
Am ehesten empfehle ich Google Wallet Menschen, die regelmäßig mit dem Smartphone bezahlen und ohnehin gern digitale Abläufe nutzen. Wenn ich beim Einkaufen, auf dem Arbeitsweg oder bei kurzen Erledigungen möglichst wenig aus der Tasche holen möchte, passt die App gut zu meinem Alltag. Sie ist außerdem interessant für diejenigen, die ihre wichtigen digitalen Inhalte nicht über mehrere verstreute Anwendungen suchen wollen. Der entscheidende Vorteil entsteht dann, wenn ich die App häufig genug verwende, dass der schnelle Zugriff zur Gewohnheit wird.
Ein passender konkreter Fall ist ein Tag, an dem ich morgens zur Arbeit fahre, in der Mittagspause etwas besorge und auf dem Heimweg noch einkaufe. Ich kann die Smartphone-Zahlung dort nutzen, wo sie angenommen wird, ohne für jeden kleinen Einkauf eine andere Gewohnheit aufzubauen. Gleichzeitig nehme ich für den Weg eine Karte mit, falls ein Terminal nicht passt oder ich das Telefon gerade nicht verwenden kann. Diese bewusst begrenzte Nutzung ist für mich überzeugender als der Anspruch, jede einzelne Zahlung digital abzuwickeln.
Weniger passend ist sie für Menschen, die fast immer mit Bargeld zahlen, ihr Smartphone selten dabeihaben oder Zahlungsfunktionen bewusst aus ihrem digitalen Alltag heraushalten. Auch wer eine Lösung ausschließlich für das Konto der eigenen Bank sucht, sollte prüfen, ob die vertraute Banking-App den persönlichen Bedarf bereits besser abdeckt. Eine spezialisierte Bank-App kann naheliegender sein, wenn ich dort ohnehin meine Finanzen verwalte und keine zusätzliche digitale Brieftasche brauche.
Vor der ersten Nutzung würde ich die Einrichtung nicht auf den Moment verschieben, in dem ich an der Kasse stehe. Ich würde die gewünschten Inhalte in Ruhe hinzufügen, anschließend bei einer kleinen, alltäglichen Zahlung testen und zunächst eine physische Alternative mitnehmen. Dieser Ablauf ist nicht bloß vorsichtig: Er zeigt schnell, ob die App in meine konkrete Routine passt, ohne dass ein Missverständnis beim Bezahlen den ganzen Einkauf aufhält. Wer danach merkt, dass er das Telefon ohnehin ständig zur Hand hat, kann den Vorteil realistisch einschätzen.
Wer unsicher ist, ob sich die Umstellung lohnt, muss nicht gleich alle bisherigen Zahlungsgewohnheiten ändern. Ich würde mit einem einzigen, vertrauten Alltagseinsatz anfangen und danach abwägen, ob der Griff zum Smartphone tatsächlich einfacher war. Wenn ich weiterhin jedes Mal erst überlegen muss, welche Karte eingerichtet ist oder ob ich dem Ablauf vertraue, ist das ein Hinweis darauf, dass die bisherige Lösung für mich gerade besser funktioniert. Der Nutzen sollte sich im Alltag zeigen, nicht bloß in der Idee, möglichst viel digital zu erledigen.
Für jüngere Nutzer ist außerdem relevant, dass die App mit USK ab 0 Jahren eingestuft ist. Diese Alterskennzeichnung beantwortet für mich nicht automatisch alle Fragen dazu, wer ein bestimmtes Zahlungsmittel einrichten oder nutzen sollte; im Familienalltag sollte die Entscheidung daher weiterhin zu den eigenen Regeln und zur jeweiligen Zahlungsform passen. Die Einstufung macht die App nicht zu einem Spiel, sondern ordnet sie lediglich altersbezogen ein.
Mein Urteil: sinnvoll als Ergänzung, nicht als Pflicht
Google Wallet überzeugt mich vor allem dort, wo es einen konkreten kleinen Umweg beseitigt: Das Smartphone ist ohnehin dabei, die Kasse unterstützt die gewählte Zahlungsart und ich möchte schnell auf meine digitalen Inhalte zugreifen. Die App ist kostenlos, gehört in den Bereich Finanzen und erschien am 25.06.2018. Sie läuft ab Android 9. Diese Eckdaten machen sie für viele Android-Nutzer grundsätzlich erreichbar, ersetzen aber nicht die Frage, ob mobiles Bezahlen zum eigenen Alltag und Sicherheitsgefühl passt.
Mein Rat wäre, sie als praktische Ergänzung auszuprobieren und nicht als vollständigen Ersatz für Karte oder Bargeld einzuplanen. Wer häufig kontaktlos bezahlt, dürfte den unkomplizierten Zugriff schätzen. Wer selten mit dem Telefon zahlt oder digitale Finanzfunktionen lieber bei der eigenen Bank bündelt, kann guten Gewissens bei der bisherigen Lösung bleiben. Genau darin liegt für mich die faire Einschätzung: Google Wallet ist dann stark, wenn es eine echte Alltagsgewohnheit vereinfacht – nicht, wenn man es nur installiert, weil digitales Bezahlen gerade naheliegt.
Google Wallet Vor- und Nachteile
- Kontaktloses Bezahlen funktioniert mit kompatiblen Android-Smartphones und Wear-OS-Uhren.
- Karten lassen sich durch Tokenisierung bezahlen
- ohne die echte Kartennummer weiterzugeben.
- Tickets
- Kundenkarten und ausgewählte digitale Schlüssel sind zentral gespeichert.
- Karten und Belege können sich je nach Anbieter automatisch aktualisieren.
- Die App ist kostenlos und lässt sich mit vielen Banken und Kartenausstellern verknüpfen.
- Nicht alle Banken oder Karten werden in jedem Land unterstützt.
- Für kontaktloses Bezahlen sind ein NFC-Gerät und eine Displaysperre erforderlich.
- Einige Funktionen wie digitale Schlüssel sind auf bestimmte Geräte und Anbieter beschränkt.
- Auf iPhones ist Google Wallet nicht als vollständige Zahlungs-App verfügbar.
- Bei Verlust des Smartphones hängt der Zugriff auf Wallet-Daten von Geräteschutz und Kontosicherung ab.
Google Wallet Häufig gestellte Fragen
Was ist Google Wallet und wofür kann ich die App verwenden?
Google Wallet ist eine digitale Geldbörse für Android-Geräte und kompatible Wear-OS-Uhren. Je nach Land, Bank und Kartentyp können Sie damit Zahlungskarten für kontaktloses Bezahlen hinterlegen sowie Kundenkarten, Fahrkarten, Veranstaltungstickets und ausgewählte weitere digitale Nachweise speichern. Welche Funktionen verfügbar sind, unterscheidet sich regional; prüfen Sie daher vor dem Download, ob Ihre Bank und die gewünschten Karten unterstützt werden.
Wie richte ich Google Wallet ein und füge eine Zahlungskarte hinzu?
Installieren Sie Google Wallet aus dem offiziellen Google Play Store, melden Sie sich mit Ihrem Google-Konto an und folgen Sie den Anweisungen in der App. Zum Hinzufügen einer Karte können Sie deren Daten eingeben oder sie gegebenenfalls mit der Kamera erfassen. Ihre Bank muss die Karte anschließend meist bestätigen, etwa per Banking-App, SMS oder Anruf. Für kontaktloses Bezahlen benötigen Sie außerdem ein kompatibles Android-Gerät mit aktivierter NFC-Funktion und eine Displaysperre.
Ist Bezahlen mit Google Wallet sicher?
Beim kontaktlosen Bezahlen wird in der Regel nicht einfach die vollständige Kartennummer an das Zahlungsterminal weitergegeben; Google Wallet verwendet dafür eine virtuelle Kartennummer beziehungsweise ein Token. Zahlungen müssen üblicherweise durch eine Gerätesperre oder eine andere erforderliche Geräteauthentifizierung abgesichert sein. Wie bei jeder digitalen Geldbörse sollten Sie Ihr Gerät aktuell halten, eine sichere Displaysperre verwenden und ein verlorenes Smartphone möglichst schnell über die Google-Kontofunktionen sperren oder aus der Ferne löschen.
Welche Banken, Karten und Geräte werden von Google Wallet unterstützt?
Die Unterstützung hängt von Ihrem Land, Ihrer Bank, dem Kartennetzwerk und dem jeweiligen Kartentyp ab. Nicht jede Debit-, Kredit- oder Prepaidkarte lässt sich hinzufügen, selbst wenn sie von einer teilnehmenden Bank stammt. Für kontaktloses Bezahlen brauchen Sie außerdem ein Android-Smartphone mit NFC; auf Wear OS gelten eigene Geräte- und Einrichtungsanforderungen. Prüfen Sie vorab die aktuelle Kompatibilitätsliste von Google und Ihrer Bank, statt von einer allgemeinen Verfügbarkeit auszugehen.
Funktioniert Google Wallet ohne Internet, und fallen Gebühren an?
Für eine kontaktlose Zahlung am Terminal ist normalerweise keine aktive Internetverbindung erforderlich, sofern die Karte zuvor eingerichtet wurde und das Gerät die Zahlung unterstützt. Zum Einrichten oder Aktualisieren von Karten und Tickets kann eine Verbindung jedoch nötig sein; einzelne digitale Inhalte können zudem eigene Bedingungen haben. Google erhebt üblicherweise keine zusätzliche Gebühr allein für das Bezahlen mit Wallet, aber Ihre Bank oder Ihr Kartenanbieter kann weiterhin die für Ihre Karte geltenden Gebühren berechnen.

Herunterladen













